


Souvent évoquée dans les stratégies de développement et de transmission d’entreprise, la holding reste un outil parfois mal connu des dirigeants. Il s’agit d’une société dont l’objet est de détenir des participations dans d’autres sociétés, afin d’organiser, de financer et de transmettre un patrimoine professionnel de manière optimisée. Loin d’être réservée aux grands groupes, la holding patrimoniale peut bénéficier à toute entreprise, quelle que soit sa taille, dès lors qu’elle est mise en place avec méthode. Optimisation de la remontée des bénéfices, effet de levier pour la croissance, facilitation de la transmission : ses atouts sont multiples, mais son intérêt dépend étroitement de la situation de chacun. Cet article présente le fonctionnement de la holding, ses avantages fiscaux et son rôle dans la transmission, ainsi que l’accompagnement de votre notaire dans sa mise en place.
Qu’est-ce qu’une holding ? Définition
La holding est au cœur de nombreuses stratégies patrimoniales, à la frontière du droit des sociétés et de la gestion de patrimoine à Arras. Comprendre sa nature et ses différentes formes est un préalable indispensable avant d’envisager sa création, car toutes les holdings ne se valent pas et ne répondent pas aux mêmes objectifs. Sa pertinence s’apprécie toujours au regard d’une situation concrète, et non comme une solution universelle.
Définition et formes de la holding
Une holding est une société qui détient des participations dans une ou plusieurs autres sociétés, appelées filiales. Elle se situe au sommet d’une organisation, entre le dirigeant, qui en détient les titres, et les sociétés d’exploitation, qu’elle contrôle. Sa création peut intervenir de deux manières : « par le haut », lorsque le dirigeant apporte ou vend à la holding les titres de sa société existante, ou « par le bas », lorsque la holding est constituée d’abord et crée ensuite ses filiales. La holding peut prendre différentes formes juridiques, le plus souvent celle d’une société par actions simplifiée ou d’une société à responsabilité limitée, voire d’une société civile lorsque son objet est purement patrimonial. Le choix de la forme dépend des objectifs poursuivis, du régime fiscal recherché et des modalités de gouvernance souhaitées. Cette structuration permet de centraliser la détention des participations, d’organiser les pouvoirs et de préparer l’avenir. Elle introduit toutefois une complexité supplémentaire, avec des obligations comptables et juridiques propres, qui doit être justifiée par des avantages réels. La constitution d’une holding se réfléchit donc en fonction d’un projet précis, qu’il s’agisse de développer un groupe, d’optimiser la fiscalité des dividendes ou de préparer une transmission, et suppose un conseil adapté dès l’origine.
Holding passive et holding animatrice
On distingue classiquement deux catégories de holdings, dont les régimes diffèrent sensiblement. La holding passive, ou pure, se borne à détenir des participations et à percevoir les dividendes de ses filiales, sans intervenir dans leur gestion. La holding animatrice, au contraire, participe activement à la conduite de son groupe : elle définit la politique des filiales, leur rend des services et joue un rôle effectif dans leur direction. Cette distinction n’est pas seulement théorique, car elle emporte des conséquences fiscales importantes. Le caractère animateur de la holding conditionne en effet l’accès à certains dispositifs de faveur, notamment en matière de transmission d’entreprise ou d’imposition sur la fortune immobilière. L’administration fiscale est particulièrement attentive à la réalité de cette animation, qui doit être démontrée par des éléments concrets et non se limiter à une simple mention dans les statuts. Une holding présentée comme animatrice mais dépourvue de rôle effectif s’expose à une remise en cause des avantages obtenus. La qualification retenue doit donc correspondre à la réalité du fonctionnement du groupe, ce qui suppose d’organiser et de documenter le rôle de la holding. Le conseil d’un professionnel est ici précieux pour sécuriser la qualification et éviter les écueils, particulièrement lorsque des avantages fiscaux significatifs en dépendent.
Les avantages fiscaux de la holding
Si la holding séduit tant de dirigeants, c’est notamment en raison des mécanismes fiscaux qu’elle permet d’activer. Ces dispositifs, encadrés par la loi, facilitent la circulation des bénéfices au sein d’un groupe et l’optimisation de sa fiscalité.
Le régime mère-fille et la remontée des dividendes
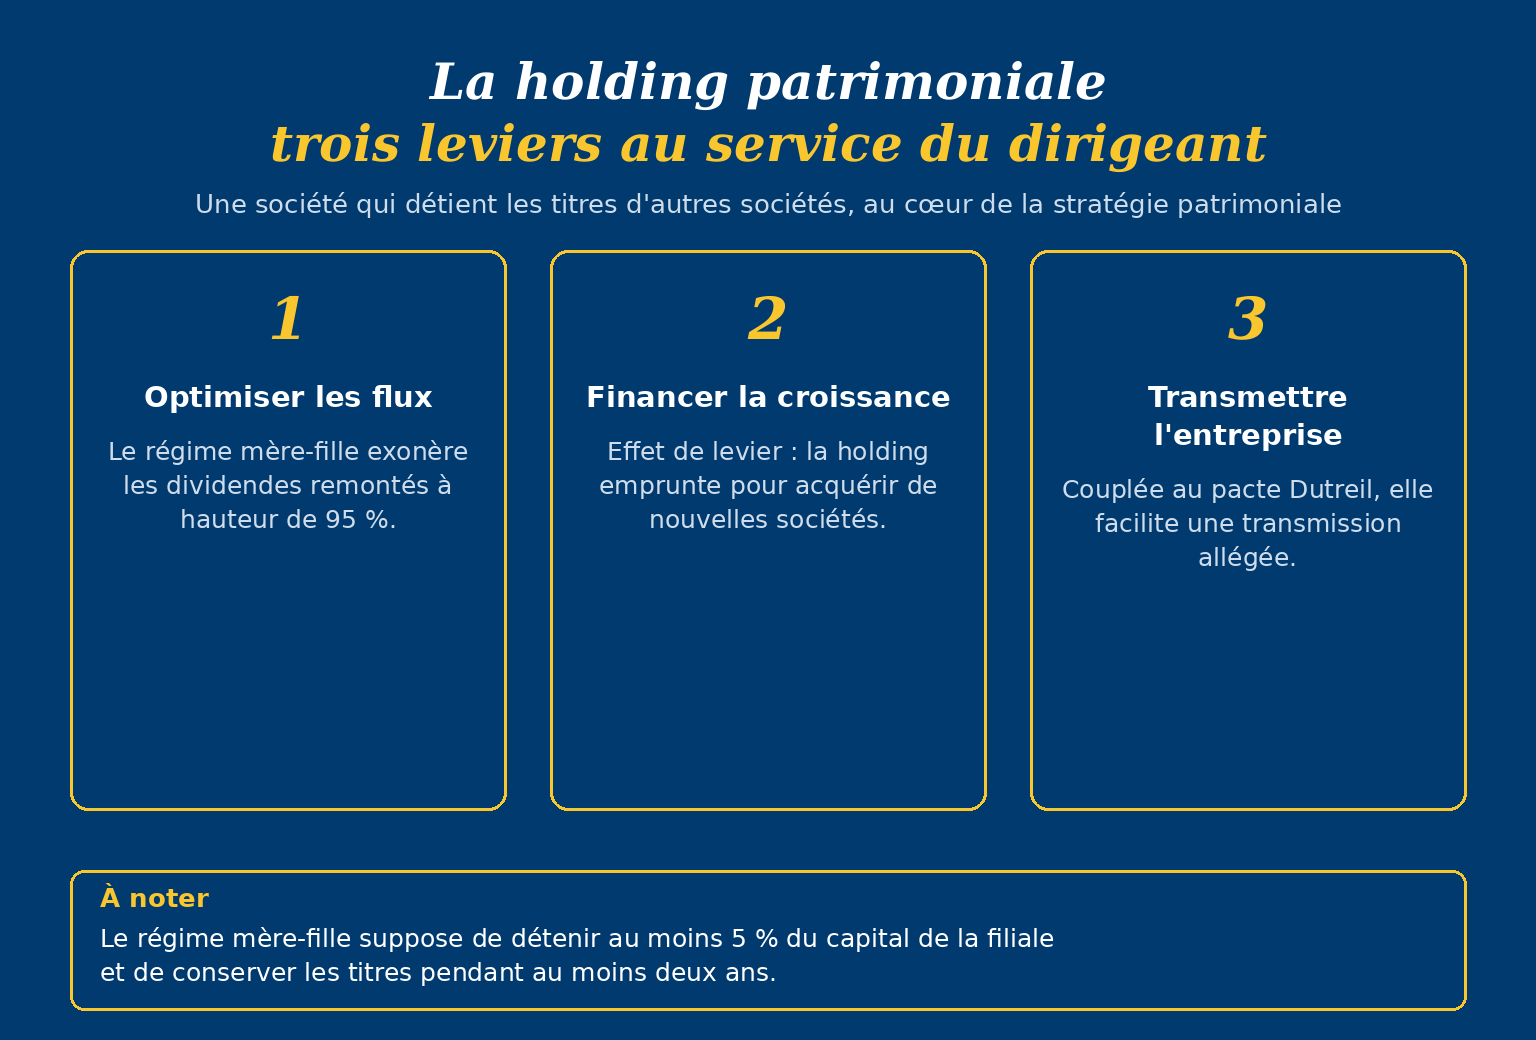
L’un des principaux atouts de la holding tient au régime mère-fille, qui organise la remontée des bénéfices des filiales vers la société mère dans des conditions fiscales avantageuses. Sans ce régime, les dividendes versés par une filiale à la holding seraient imposés une seconde fois, après l’avoir déjà été au niveau de la filiale. Le régime mère-fille évite cette double imposition en exonérant les dividendes remontés à hauteur de 95 %, seule une quote-part de frais et charges de 5 % restant soumise à l’impôt. Ce mécanisme suppose que la holding détienne au moins 5 % du capital de sa filiale et conserve les titres pendant au moins deux ans. Les bénéfices ainsi remontés peuvent être réinvestis au sein du groupe, par exemple pour financer l’acquisition d’une nouvelle société ou soutenir le développement d’une filiale, sans subir de fiscalité excessive. Cette capacité à faire circuler les bénéfices constitue un levier puissant de croissance et de gestion patrimoniale. Le régime mère-fille répond toutefois à des conditions précises, et son application suppose une bonne compréhension des seuils et des obligations de conservation. Le recours à un professionnel permet de vérifier l’éligibilité au régime et d’en tirer pleinement parti, tout en respectant scrupuleusement les conditions posées par la loi.
L’intégration fiscale
La holding peut également ouvrir la voie à l’intégration fiscale, mécanisme par lequel les résultats des différentes sociétés du groupe sont consolidés au niveau de la société mère. Concrètement, les bénéfices des filiales prospères peuvent être compensés par les déficits d’autres sociétés du groupe, de sorte que l’impôt n’est calculé que sur le résultat d’ensemble. Ce dispositif, réservé aux groupes dont la holding détient une part importante du capital de ses filiales, permet une optimisation globale de la charge fiscale, particulièrement utile lorsque certaines entités sont en phase d’investissement ou de démarrage. L’intégration fiscale suppose le respect de conditions strictes de détention et d’options formelles, ainsi qu’une gestion rigoureuse, car elle emporte des conséquences comptables et déclaratives spécifiques. Elle n’est pertinente que dans certaines configurations et doit être appréciée au cas par cas, en fonction de la structure du groupe et de la situation de ses différentes sociétés. Bien maniée, elle constitue un outil efficace de pilotage fiscal, mais mal calibrée, elle peut se révéler contraignante. L’accompagnement par des professionnels du chiffre et du droit est donc indispensable pour en mesurer l’opportunité, comme le résume le tableau ci-dessous des principaux mécanismes attachés à la holding.
Le tableau suivant présente les principaux mécanismes fiscaux et patrimoniaux associés à une holding.
| Mécanisme | Effet principal |
|---|---|
| Régime mère-fille | Dividendes remontés exonérés à hauteur de 95 % |
| Intégration fiscale | Compensation des bénéfices et déficits du groupe |
| Apport-cession | Report d’imposition de la plus-value d’apport des titres |
| Pacte Dutreil | Exonération de 75 % de la valeur transmise |
| Effet de levier | Financement des acquisitions par l’emprunt de la holding |
La holding, outil de transmission
Au-delà de l’optimisation courante, la holding se révèle un instrument précieux pour préparer la transmission de l’entreprise et c’est ce que nous voyons ci-dessous :
L’apport-cession et le report d’imposition
Lorsqu’un dirigeant envisage de céder son entreprise, la plus-value réalisée est en principe lourdement imposée. Le mécanisme de l’apport-cession permet, sous conditions, de différer cette imposition. Le dirigeant apporte les titres de sa société à une holding qu’il contrôle, avant que celle-ci ne les cède : la plus-value constatée lors de l’apport bénéficie alors d’un report d’imposition, tant que certaines conditions sont respectées. Ce report est notamment maintenu si la holding conserve les titres pendant une durée déterminée, ou, en cas de cession rapide, si elle réinvestit une part substantielle du produit dans une activité économique dans un délai imparti. Ce dispositif permet de mobiliser les sommes issues de la cession pour financer de nouveaux projets, plutôt que d’acquitter immédiatement l’impôt, tout en respectant un cadre légal précis et contrôlé. Détourné de sa finalité, il expose toutefois à une remise en cause et à l’exigibilité de l’impôt reporté, assortie d’intérêts. L’apport-cession est donc un outil puissant, mais technique, qui suppose une planification rigoureuse et un strict respect des obligations de conservation et de réinvestissement. Il doit s’inscrire dans un véritable projet économique et non dans une pure logique d’évitement fiscal. Le concours de professionnels est indispensable pour sécuriser l’opération et en garantir la solidité face à l’administration.
La transmission de l’entreprise avec le pacte Dutreil
La holding s’articule remarquablement avec le pacte Dutreil, dispositif phare de la transmission d’entreprise familiale. Ce pacte permet, sous réserve d’engagements de conservation des titres et de poursuite de l’activité, de bénéficier d’une exonération de 75 % de la valeur des titres transmis au titre des droits de donation ou de succession. Lorsqu’une holding animatrice se trouve à la tête du groupe, les titres qu’elle détient peuvent, sous conditions, entrer dans le champ de cet avantage, ce qui étend la portée du dispositif à l’ensemble de la structure. La combinaison de la holding, du pacte Dutreil et, le cas échéant, du démembrement de propriété permet d’organiser une transmission d’entreprise dans des conditions fiscales particulièrement favorables, tout en préservant la cohérence du groupe et la continuité de sa direction. Cette ingénierie suppose une préparation minutieuse et une parfaite maîtrise des conditions attachées à chaque dispositif, dont le non-respect entraînerait la perte des avantages. Elle doit être anticipée plusieurs années à l’avance et adaptée à la situation familiale comme aux objectifs du dirigeant. C’est précisément cette anticipation qui distingue une transmission réussie d’une transmission subie, et qui justifie l’intervention coordonnée de professionnels rompus à ces montages complexes.
Constituer et gérer une holding avec votre notaire à Arras
La holding n’est pas une solution miracle applicable en toutes circonstances. Sa constitution et sa gestion appellent rigueur et discernement, sous peine de transformer un atout en source de complications.
Les précautions et les limites
Si la holding offre de réels avantages, elle ne doit pas être créée par simple mimétisme ni sans objectif clairement défini. Sa mise en place entraîne des coûts et des obligations qu’il faut mettre en balance avec les bénéfices attendus : tenue d’une comptabilité propre, obligations déclaratives, formalisme juridique et frais de fonctionnement. Une holding dépourvue de véritable substance ou constituée dans un but exclusivement fiscal s’expose au risque d’un abus de droit, que l’administration peut sanctionner en écartant les avantages obtenus. Il est donc essentiel que la structure repose sur une réalité économique et réponde à des objectifs légitimes de développement, d’organisation ou de transmission. Par ailleurs, les nombreux dispositifs associés à la holding, du régime mère-fille au pacte Dutreil, obéissent chacun à des conditions strictes dont le non-respect fait perdre le bénéfice. La holding n’est donc pertinente que si elle est correctement conçue, dotée d’une substance réelle et gérée avec rigueur dans la durée. Cette exigence, loin de disqualifier l’outil, en fait un instrument puissant lorsqu’il est manié avec sérieux. Une réflexion préalable approfondie, tenant compte de la situation globale du dirigeant et de ses projets, est indispensable pour déterminer si la holding constitue véritablement la solution adaptée.
Le rôle de votre notaire dans l’opération
La constitution d’une holding et la mise en œuvre des stratégies qui l’accompagnent relèvent d’une ingénierie patrimoniale que votre notaire est à même de coordonner. Il analyse la situation du dirigeant, définit les objectifs et conçoit, avec les autres conseils, l’architecture la mieux adaptée. Il rédige les actes nécessaires, qu’il s’agisse des apports de titres, des statuts de la holding ou des opérations de transmission, et veille à la sécurité juridique de l’ensemble. Sa connaissance conjointe du droit des sociétés, du droit fiscal et du droit patrimonial lui permet d’appréhender l’opération dans toutes ses dimensions et d’anticiper ses conséquences à long terme, notamment en matière de transmission. Interlocuteur de confiance, il veille à la cohérence du montage, à sa conformité et à sa pérennité, en lien avec l’expert-comptable et les autres partenaires du dirigeant. À Arras, où de nombreux entrepreneurs cherchent à développer et à transmettre leur outil professionnel, cet accompagnement permet de bâtir des structures solides et durables, au service d’une stratégie patrimoniale réfléchie. Recourir au notaire pour concevoir sa holding, c’est s’assurer d’un montage sécurisé, adapté à ses objectifs et respectueux du cadre légal.
